Τι ανέδειξαν οι εκπρόσωποι των ευρωπαϊκών εποπτικών αρχών, των τραπεζών και των οργανώσεων καταναλωτών – Τα ερευνητικά στοιχεία της Revolut, οι επιφυλάξεις για την AI και η ελληνική διάσταση
Πόσο ασφαλής μπορεί να αισθάνεται σήμερα ένας πολίτης όταν πραγματοποιεί ηλεκτρονικές συναλλαγές, επιλέγει επενδυτικά προϊόντα ή ζητά χρηματοοικονομικές συμβουλές από εφαρμογές τεχνητής νοημοσύνης;
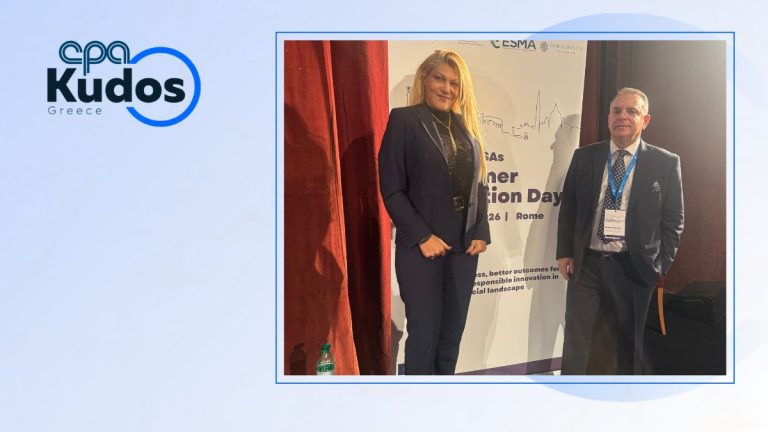
Το ερώτημα αυτό βρέθηκε στο επίκεντρο της 13ης Κοινής Ημέρας Προστασίας Καταναλωτών των Ευρωπαϊκών Εποπτικών Αρχών (13th Joint ESAs Consumer Protection Day), που πραγματοποιήθηκε στις 4 Νοεμβρίου 2026 στη Ρώμη.
Με κεντρικό θέμα «Διασφαλίζοντας ισότιμη πρόσβαση, καλύτερα αποτελέσματα για τους καταναλωτές και υπεύθυνη καινοτομία σε ένα μεταβαλλόμενο χρηματοοικονομικό περιβάλλον», η διοργάνωση ανέδειξε τις προκλήσεις που αντιμετωπίζουν οι πολίτες και οι επιχειρήσεις στην εποχή της ψηφιακής χρηματοοικονομίας.
Η προστασία των καταναλωτών απέναντι στις νέες μορφές απάτης
Στο πρώτο πάνελ, η Isabelle Buscke της Finance Watch ανέδειξε την ανάγκη τα χρηματοπιστωτικά προϊόντα να είναι απλά, προσιτά και κατάλληλα για τις πραγματικές ανάγκες των καταναλωτών.
Ιδιαίτερη έμφαση δόθηκε στις παραπλανητικές πρακτικές που μπορούν να επηρεάσουν τις επενδυτικές αποφάσεις, καθώς και στην αυξανόμενη επιρροή των χρηματοοικονομικών influencers.
Η προώθηση επενδυτικών προϊόντων από πρόσωπα χωρίς επαρκή εξειδίκευση δημιουργεί κινδύνους για τους καταναλωτές, οι οποίοι ενδέχεται να λαμβάνουν αποφάσεις χωρίς να κατανοούν πλήρως τις πιθανές συνέπειες.
Η Nina Schindler, Διευθύνουσα Σύμβουλος της Ευρωπαϊκής Ένωσης Συνεταιριστικών Τραπεζών, ανέδειξε τη σημασία της συνεργασίας μεταξύ τραπεζών, εποπτικών αρχών, τηλεπικοινωνιακών οργανισμών και άλλων εμπλεκόμενων φορέων για την πρόληψη της απάτης.
Από την πλευρά του, ο Pedro Duarte Neves, πρώην Υποδιοικητής της Τράπεζας της Πορτογαλίας, υπογράμμισε τη σημασία της χρηματοοικονομικής εκπαίδευσης και της ενημέρωσης των πολιτών.
Ένα από τα ζητήματα που αναδείχθηκαν ήταν ότι αρκετοί καταναλωτές θεωρούν πως δεν κινδυνεύουν να πέσουν θύματα απάτης, γεγονός που μπορεί να οδηγήσει σε υποτίμηση των πραγματικών κινδύνων.
Η ευθύνη των χρηματοπιστωτικών οργανισμών μετά την πώληση
Στο δεύτερο πάνελ, το ενδιαφέρον επικεντρώθηκε στην ποιότητα των χρηματοπιστωτικών προϊόντων και στην αποτελεσματική αποκατάσταση των καταναλωτών.
Ο Liam Sloyan, Χρηματοοικονομικός Διαμεσολαβητής της Ιρλανδίας, αναφέρθηκε στην ανάγκη τα παράπονα των πολιτών να εξετάζονται έγκαιρα και με διαφάνεια.
Ιδιαίτερη σημασία απέδωσε στην κατανόηση των συμβατικών όρων και των πραγματικών χαρακτηριστικών των προϊόντων από τους καταναλωτές.
Ο Agustín Reyna της Ευρωπαϊκής Οργάνωσης Καταναλωτών (BEUC) ανέδειξε την ανάγκη απλούστευσης των προϊόντων και αποτελεσματικότερης εποπτείας.
Παράλληλα, αναφέρθηκε στη σημασία της προληπτικής αποκατάστασης όταν εντοπίζονται προβλήματα που ενδέχεται να επηρεάζουν μεγάλο αριθμό καταναλωτών.
Η Laura van Geest, επικεφαλής της Ολλανδικής Αρχής Χρηματοπιστωτικών Αγορών, υπογράμμισε την ευθύνη των χρηματοπιστωτικών επιχειρήσεων να εντοπίζουν έγκαιρα τις δυσλειτουργίες και να προστατεύουν την εμπιστοσύνη των πελατών τους.
Τεχνητή νοημοσύνη: Μπορεί ένας αλγόριθμος να αντικαταστήσει τον χρηματοοικονομικό σύμβουλο;
Το τρίτο πάνελ ανέδειξε τις σημαντικές αλλαγές που προκαλεί η τεχνητή νοημοσύνη στη σχέση των καταναλωτών με τις χρηματοπιστωτικές υπηρεσίες.
Η Aleksandra Mączyńska, Εκτελεστική Διευθύντρια της Better Finance, αναφέρθηκε στους προβληματισμούς σχετικά με την αξιοπιστία των συστημάτων AI, ιδιαίτερα όταν χρησιμοποιούνται για επενδυτικές, ασφαλιστικές και συνταξιοδοτικές αποφάσεις.
Στις σημειώσεις της παρέμβασής της καταγράφονται ποσοστά 35% και 32% σχετικά με τη στάση των καταναλωτών απέναντι στη χρήση της τεχνητής νοημοσύνης για επενδύσεις, καθώς και αναφορές σε 77% και 49% για ζητήματα εμπιστοσύνης. Η ακριβής διατύπωση των ερευνητικών ερωτημάτων δεν έχει επιβεβαιωθεί.
Η Magda Bianco, από την Τράπεζα της Ιταλίας, υπογράμμισε την ανάγκη χρηματοοικονομικής παιδείας και προστασίας των πολιτών από παραπλανητικές πρακτικές.
Ο Mark Nugent, εκπρόσωπος της Future Plan Ireland και της BIPAR, έθεσε κρίσιμα ερωτήματα για την προστασία των προσωπικών δεδομένων, την αξιοπιστία των πληροφοριών και την ευθύνη σε περίπτωση λανθασμένων χρηματοοικονομικών συμβουλών.
Revolut: Η νέα γενιά και η τεχνητή νοημοσύνη στις οικονομικές αποφάσεις
Ιδιαίτερο ενδιαφέρον παρουσίασε η παρέμβαση του Sergio Tringali, Επικεφαλής Κυβερνητικών Υποθέσεων της Revolut, ο οποίος αναφέρθηκε στον τρόπο με τον οποίο οι νεότερες γενιές αξιοποιούν τα ψηφιακά εργαλεία και την τεχνητή νοημοσύνη.
Στην παρουσίασή του έγινε αναφορά σε ερευνητικά στοιχεία που συνδέονται με τη χρηματοοικονομική συμπεριφορά των νέων.
Σύμφωνα με τις σημειώσεις από την εκδήλωση, καταγράφηκε ποσοστό 72% σε σχέση με την ηλικιακή ομάδα 18–32 ετών και την τεχνητή νοημοσύνη. Παράλληλα, αναφέρθηκαν ποσοστά 6% σχετικά με τη χρήση ψηφιακών εργαλείων, 7% σε σχέση με χρηματοοικονομικούς συμβούλους και 20% για την αναζήτηση γνώμης από μέσα ενημέρωσης.
Οι ακριβείς ορισμοί των παραπάνω δεικτών δεν έχουν διασταυρωθεί με την πρωτογενή έρευνα της Revolut.
Ο εκπρόσωπος της εταιρείας αναφέρθηκε επίσης στην ανάγκη οι νέοι να έχουν πρόσβαση σε απλές και κατανοητές πληροφορίες, ώστε να εξοικειώνονται με τη διαχείριση των οικονομικών τους.
Η τεχνητή νοημοσύνη μπορεί να διευκολύνει αυτή τη διαδικασία, υπό την προϋπόθεση ότι οι καταναλωτές διαθέτουν την απαραίτητη γνώση για να αξιολογούν τις πληροφορίες που λαμβάνουν.
Τι δείχνουν τα επιβεβαιωμένα στοιχεία της βρετανικής FCA
Τη σημασία των ζητημάτων αυτών αναδεικνύει και έρευνα της βρετανικής Αρχής Χρηματοπιστωτικής Συμπεριφοράς (FCA), που δημοσιεύθηκε τον Αύγουστο του 2026.
Η έρευνα, η οποία πραγματοποιήθηκε σε 666 άτομα ηλικίας 18–40 ετών στο Ηνωμένο Βασίλειο που επενδύουν ή εξετάζουν το ενδεχόμενο επένδυσης, κατέγραψε ότι το 56% εμπιστεύεται εργαλεία τεχνητής νοημοσύνης για επενδυτική πληροφόρηση.
Παράλληλα, το 44% πίστευε λανθασμένα ότι οι χρηματοοικονομικές πληροφορίες που παρέχει η AI υπόκεινται σε ρύθμιση, ενώ το 32% θεωρούσε εσφαλμένα ότι θα μπορούσε να λάβει αποζημίωση μέσω των σχετικών βρετανικών μηχανισμών προστασίας εάν μια συμβουλή AI αποδεικνυόταν λανθασμένη.
Τα στοιχεία αυτά δείχνουν ότι η αυξανόμενη χρήση της τεχνητής νοημοσύνης δεν συνοδεύεται πάντοτε από αντίστοιχη κατανόηση των κινδύνων και των περιορισμών της.
Η αναφορά στην Ελλάδα και οι προκλήσεις για την ελληνική αγορά
Στο τρίτο πάνελ, στις σημειώσεις της παρέμβασης της Aleksandra Mączyńska της Better Finance, καταγράφεται αναφορά στην Ελλάδα, στο πλαίσιο της συζήτησης για τις εφαρμογές και τα πιθανά οφέλη της παραγωγικής τεχνητής νοημοσύνης.
Η συγκεκριμένη αναφορά δεν αποτυπώνεται με επαρκή λεπτομέρεια ώστε να προσδιοριστεί με βεβαιότητα το ακριβές περιεχόμενό της.
Ωστόσο, τα ζητήματα που αναδείχθηκαν στη Ρώμη έχουν άμεση σημασία για την ελληνική αγορά.
Οι μικρομεσαίες επιχειρήσεις και οι ελεύθεροι επαγγελματίες χρησιμοποιούν ολοένα περισσότερο ηλεκτρονικές πληρωμές, ψηφιακές τραπεζικές υπηρεσίες και εργαλεία οικονομικής διαχείρισης.
Η πρόσβαση σε αξιόπιστες χρηματοπιστωτικές υπηρεσίες, η προστασία από ηλεκτρονικές απάτες και η σωστή ενημέρωση για τους κινδύνους αποτελούν βασικές προϋποθέσεις για την ασφαλή ψηφιακή μετάβαση.
Η εμπιστοσύνη στο επίκεντρο της ευρωπαϊκής χρηματοπιστωτικής πολιτικής
Το βασικό συμπέρασμα της ευρωπαϊκής διοργάνωσης είναι ότι η τεχνολογική καινοτομία δεν μπορεί να λειτουργήσει ανεξάρτητα από την προστασία των καταναλωτών.
Οι χρηματοπιστωτικοί οργανισμοί και οι εποπτικές αρχές καλούνται να δημιουργήσουν ένα περιβάλλον στο οποίο οι πολίτες θα μπορούν να αξιοποιούν τις νέες υπηρεσίες με ασφάλεια, διαφάνεια και ουσιαστική ενημέρωση.
Για τους επαγγελματίες και τις επιχειρήσεις, η χρηματοοικονομική παιδεία, η προστασία των συναλλαγών και η υπεύθυνη χρήση της τεχνητής νοημοσύνης αποτελούν πλέον αναγκαίες προϋποθέσεις ανάπτυξης.
Η καινοτομία αποκτά πραγματική αξία όταν δημιουργεί εμπιστοσύνη, ενισχύει την πρόσβαση στις υπηρεσίες και προστατεύει αποτελεσματικά τον καταναλωτή.
Το μεγάλο στοίχημα της Ευρώπης: Μπορεί η τεχνολογία να ενισχύσει την εμπιστοσύνη των καταναλωτών;
Οι παρεμβάσεις των εκπροσώπων των εποπτικών αρχών, των τραπεζικών οργανισμών, των ενώσεων καταναλωτών και των επιχειρήσεων χρηματοοικονομικής τεχνολογίας ανέδειξαν μια κοινή πρόκληση: η ψηφιακή εξέλιξη των χρηματοπιστωτικών υπηρεσιών προχωρά με μεγάλη ταχύτητα, αλλά η προστασία και η ενημέρωση των καταναλωτών πρέπει να συμβαδίζουν με αυτήν.
Η χρηματοοικονομική απάτη, η παραπλανητική πληροφόρηση μέσω κοινωνικών δικτύων, η πολυπλοκότητα των επενδυτικών και ασφαλιστικών προϊόντων και οι δυσκολίες αποτελεσματικής αποκατάστασης των καταναλωτών εξακολουθούν να αποτελούν σημαντικές προκλήσεις.
Παράλληλα, η τεχνητή νοημοσύνη μεταβάλλει τον τρόπο με τον οποίο οι πολίτες αναζητούν πληροφορίες και λαμβάνουν οικονομικές αποφάσεις. Η συζήτηση για τις νέες συνήθειες των νεότερων γενεών, όπως αναδείχθηκε και από την παρέμβαση του εκπροσώπου της Revolut, καταδεικνύει ότι οι ψηφιακές εφαρμογές αποκτούν ολοένα μεγαλύτερο ρόλο στη χρηματοοικονομική ενημέρωση.
Ωστόσο, η ευκολία πρόσβασης στην πληροφορία δεν ταυτίζεται απαραίτητα με την αξιοπιστία της. Ένα σύστημα τεχνητής νοημοσύνης μπορεί να παρέχει άμεσες απαντήσεις, χωρίς αυτό να σημαίνει ότι οι απαντήσεις είναι πάντοτε ακριβείς, κατάλληλες για τις ανάγκες του χρήστη ή ισοδύναμες με την υπεύθυνη εξατομικευμένη συμβουλή ενός εξειδικευμένου επαγγελματία.
Από τις συζητήσεις προκύπτει επίσης ότι η προστασία του καταναλωτή δεν μπορεί να περιορίζεται στη στιγμή της συναλλαγής. Πρέπει να αρχίζει από τον σχεδιασμό του προϊόντος, να συνεχίζεται με τη σαφή ενημέρωση και να εξασφαλίζει ουσιαστική αντιμετώπιση των προβλημάτων όταν αυτά εμφανίζονται.
Για την Ελλάδα, όπου οι επιχειρήσεις και οι πολίτες ενσωματώνουν σταδιακά περισσότερες ψηφιακές χρηματοπιστωτικές υπηρεσίες στην καθημερινότητά τους, τα μηνύματα αυτά αποκτούν ιδιαίτερη σημασία. Η χρηματοοικονομική εκπαίδευση, η προστασία από ηλεκτρονικές απάτες, η διαφάνεια και η αξιόπιστη επαγγελματική καθοδήγηση αποτελούν αναγκαίες προϋποθέσεις για την ασφαλή αξιοποίηση των νέων τεχνολογιών.
Το σημαντικότερο συμπέρασμα της ευρωπαϊκής συνάντησης στη Ρώμη είναι ότι το μέλλον των χρηματοπιστωτικών υπηρεσιών δεν θα κριθεί μόνο από το πόσο προηγμένη θα γίνει η τεχνολογία, αλλά από το κατά πόσο οι πολίτες θα μπορούν να την εμπιστεύονται. Η πραγματική πρόοδος δεν μετριέται μόνο με περισσότερες ψηφιακές υπηρεσίες, αλλά με ασφαλέστερες συναλλαγές, καλύτερη ενημέρωση, αποτελεσματικότερη προστασία και ουσιαστικά οφέλη για τους καταναλωτές.